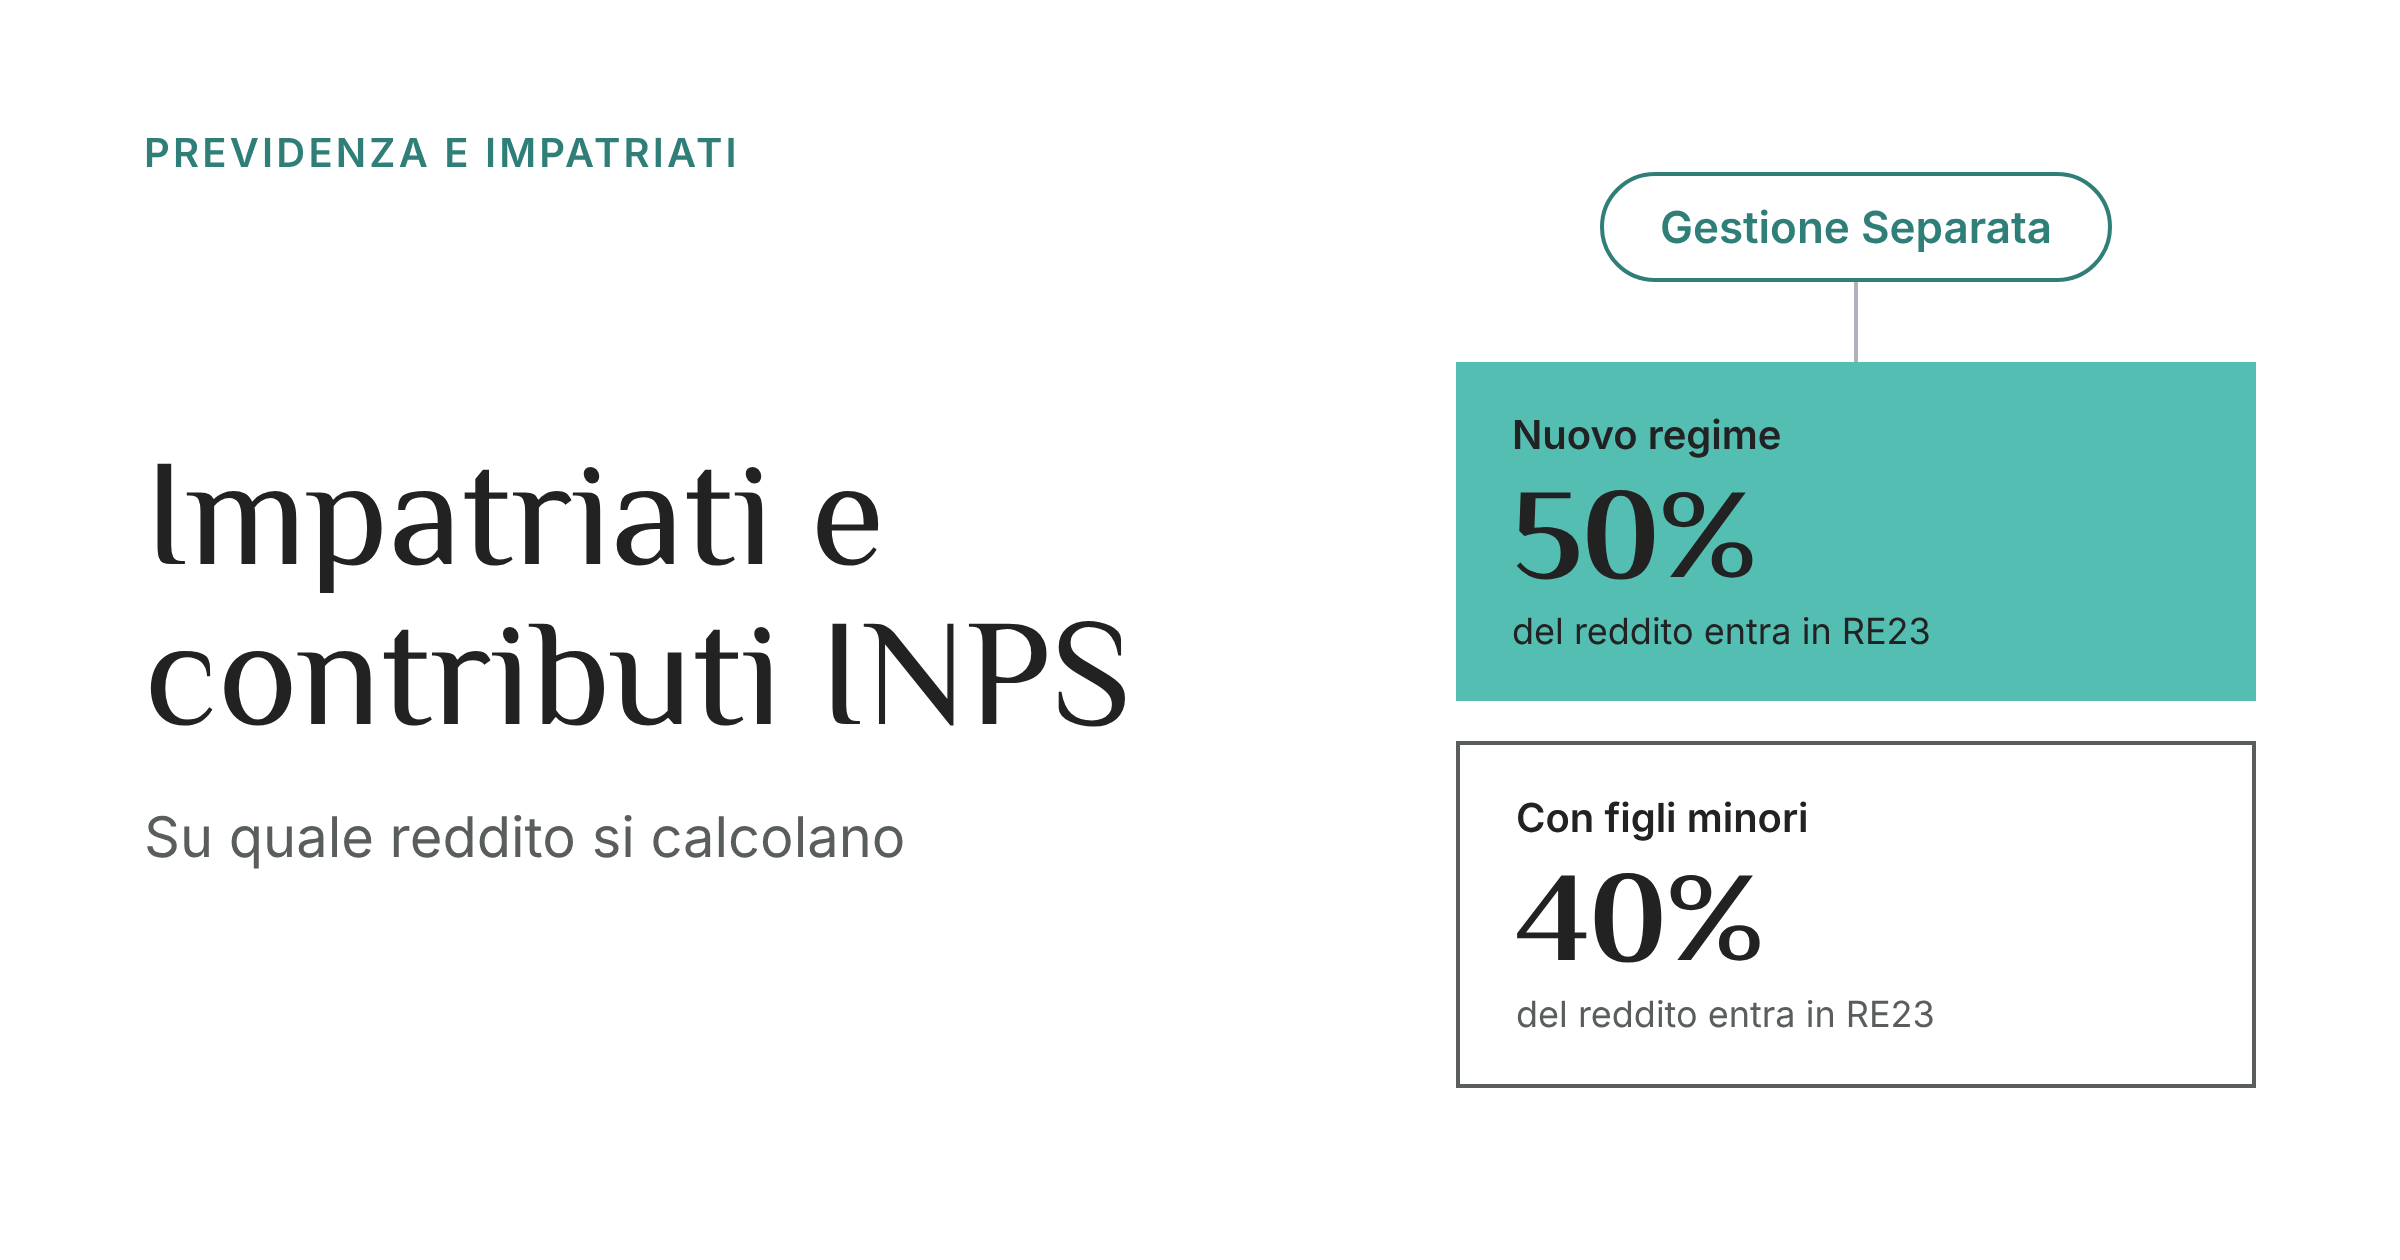
Quanti contributi INPS pagano gli impatriati? Il professionista in gestione separata che applica il regime impatriati versa i contributi con l’aliquota dell’anno su una base già ridotta dall’agevolazione, non sul reddito pieno. Su 60.000 euro di reddito, con l’aliquota 2025 del 26,07%, nel nuovo regime al 50% i contributi sono 7.821 euro invece di 15.642.
La quota di reddito che resta in base dipende dal codice della casella «Impatriati»: 50% nel nuovo regime dell’art. 5 D.Lgs. 209/2023, 40% con figli minori, 30% o 10% nei regimi precedenti ancora in corso. Il dato si legge nel rigo RE23 (o RE25) e si riporta nel Quadro RR.
This article is also available in English. Click here to read it.
Da dove si parte: il Quadro RR
I contributi di chi è iscritto all’INPS come lavoratore autonomo si determinano nel Quadro RR del modello Redditi PF. L’INPS ne spiega la compilazione ogni anno con una circolare dedicata: per i redditi 2025 è la circolare n. 62 del 27 maggio 2026, che riguarda anche i contributi a saldo 2025 e in acconto 2026.
Il quadro è diviso in sezioni, e la circolare indica per ciascuna da dove si prende la base contributiva:
- Sezione I, artigiani e commercianti. La base è il reddito d’impresa dei quadri RF, RG e RH. Se nel Quadro RG è barrata la casella «Impatriati», al posto di RG31 si usa il dato del rigo RG34, colonna 3, cioè il reddito agevolato; per il Quadro RF il rigo corrispondente è RF99, colonna 3.
- Sezione II, professionisti in gestione separata. La base è la totalità dei redditi di lavoro autonomo dichiarati ai fini IRPEF. La circolare rinvia al Quadro RE, righi RE23 o RE25.
- Sezioni III e IV. Riguardano gli sportivi dilettanti e le istruzioni comuni alla gestione separata.
Il reddito su cui si calcola il contributo va indicato nella colonna 11 del rigo RR5. La sezione II va compilata anche con reddito pari a zero o in perdita.
Per i professionisti la circolare indica per il 2025 due aliquote, 24% e 26,07% (variano ogni anno), a seconda che il soggetto sia coperto o meno da altra previdenza obbligatoria. La prima domanda da porsi nel Quadro RR è quindi un’altra: da quale rigo del Quadro RE arriva il reddito?
Da RR a RE23 e RE25
Per il professionista in gestione separata il Quadro RR rimanda al Quadro RE. I righi che interessano sono due:
- RE23, reddito (o perdita) delle attività professionali e artistiche. È il dato di partenza per la base contributiva.
- RE25, differenza tra RE23 e RE24. Il rigo RE24 accoglie l’eccedenza di perdite dei periodi 2006 e 2007, riportabili senza limiti di tempo. Se RE24 è compilato, la base si legge in RE25. La circolare INPS lo indica espressamente: RE23, oppure RE25 se presenti perdite al rigo RE24.
La chiave sta nelle istruzioni di compilazione del Quadro RE (Redditi PF 2026, fascicolo 3). Quando nella casella «Impatriati» a margine del quadro è indicato un codice, il rigo RE23 non è più la semplice differenza tra compensi e spese, ma segue questa logica:
- si prende il reddito che non gode dell’agevolazione, cioè il reddito di lavoro autonomo estero e la quota eccedente il limite di 600.000 euro o esclusa per effetto del de minimis (colonne 2 e 3 del rigo RE21, e la parte imponibile della colonna 4);
- a questa parte si somma la percentuale agevolata del reddito residuo, calcolata sul totale di RE21 colonna 5 al netto delle colonne 2, 3 e 4;
- il risultato è il reddito indicato in RE23, che poi confluisce nel Quadro RN.
In pratica RE23 è già il reddito che concorre alla formazione dell’imponibile IRPEF, e la circolare INPS lo assume come base per il contributo. Il collegamento tra IRPEF e INPS non passa da una norma che lo dichiari: passa dal fatto che il Quadro RR pesca nello stesso rigo.
Tutti gli scenari: i codici della casella «Impatriati»
La percentuale di reddito che resta in RE23 dipende dal codice indicato a margine del Quadro RE. Le istruzioni del modello Redditi PF 2026 ne prevedono otto per i lavoratori autonomi.
| Codice | Regime | Quota di reddito in RE23 |
|---|---|---|
| 1 | Art. 16 D.Lgs. 147/2015, versione ante DL 34/2019 (autonomi che avviano l’attività; soggetti L. 238/2010 con opzione) | 50% |
| 2 | Art. 16, comma 1, D.Lgs. 147/2015 | 30% |
| 4 | Art. 16, comma 5-bis, D.Lgs. 147/2015: trasferimento in Abruzzo, Molise, Campania, Puglia, Basilicata, Calabria, Sardegna o Sicilia | 10% |
| 5 | Art. 16, comma 5-quater: sportivi professionisti (contratti in essere al 20 maggio 2022) | 50% |
| 6 | Trasferimento prima del 30 aprile 2019 con opzione ex provvedimento Agenzia Entrate 3 marzo 2021 | 50% |
| 7 | Stessa ipotesi del codice 6, detassazione in misura ridotta | 10% |
| 8 | Art. 5, commi 1, 2 e 3, D.Lgs. 209/2023: trasferimento dal 2024, entro 600.000 euro annui | 50% |
| 9 | Stesso art. 5 D.Lgs. 209/2023, ipotesi con figli minori | 40% |
Per gli artigiani e i commercianti (sezione I) il meccanismo è lo stesso, ma la base si legge nei righi RG34 o RF99, colonna 3, quando è barrata la casella «Impatriati».
Esempio: stesso reddito, quattro scenari
Professionista in gestione separata, privo di altra copertura previdenziale obbligatoria, con reddito di lavoro autonomo italiano di 60.000 euro (RE21, colonna 5) e nessuna quota esclusa dall’agevolazione. Aliquota 2025 del 26,07% (circolare INPS 62/2026): cambia di anno in anno. L’esempio non considera minimale e massimale contributivi.
| Scenario | Codice | Base in RE23 | Contributi INPS |
|---|---|---|---|
| Nessun regime | – | 60.000 € | 15.642 € |
| Nuovo regime, 50% | 8 | 30.000 € | 7.821 € |
| Nuovo regime con figli minori, 40% | 9 | 24.000 € | 6.257 € |
| Regime ante 2024, 30% | 2 | 18.000 € | 4.693 € |
| Regime ante 2024 Mezzogiorno, 10% | 4 | 6.000 € | 1.564 € |
Attenzione al caso in cui parte del reddito sia esclusa dall’agevolazione. Con un reddito di 700.000 euro nel nuovo regime, la quota fino a 600.000 euro concorre al 50% (300.000 euro) e i restanti 100.000 euro restano interamente imponibili: RE23 è pari a 400.000 euro, non a 350.000. La base contributiva segue lo stesso calcolo, nei limiti del massimale annuo.
Perché online si trovano risposte opposte
Tre ragioni spiegano la divergenza.
- Il dubbio era reale. Prima della circolare 52/2023 non era chiaro se rilevasse il reddito abbattuto o quello complessivo (così Fisco e Tasse). Parte dei contenuti online può essere ferma a quella fase.
- Si confonde la norma con la dichiarazione. L’art. 5 D.Lgs. 209/2023 parla di reddito complessivo ai fini IRPEF e non nomina i contributi. Chi legge solo la norma conclude che la previdenza sia fuori dall’agevolazione. Il collegamento sta nel Quadro RR, che parte da RE23.
Chi lavora con una Cassa professionale (ingegneri, avvocati, commercialisti e altri) segue le regole della propria Cassa, che possono non partire dal reddito ridotto.
Fonti
- Art. 5 D.Lgs. 27 dicembre 2023, n. 209 (regime impatriati dal 2024); art. 16 D.Lgs. 14 settembre 2015, n. 147 (regime previgente).
- Agenzia delle Entrate, istruzioni Redditi Persone Fisiche 2026, fascicolo 3 (Quadro RE, righi RE21, RE23, RE24 e RE25; casella «Impatriati»).
- INPS, circolare n. 62 del 27 maggio 2026 (Quadro RR, Redditi 2026-PF: sezioni I e II).
- INPS, circolare n. 52 del 7 giugno 2023.
- Approfondimenti consultati: Fisco e Tasse, Investireoggi, Fiscomania, NT+ Fisco, QuiFinanza, impatria.com (link nel testo).
Il presente articolo ha finalità esclusivamente informativa e non costituisce parere professionale. Il caso è semplificato e la disciplina va verificata alla data di consultazione, anche in relazione alla Cassa di iscrizione e alle circolari INPS dell’anno di riferimento.