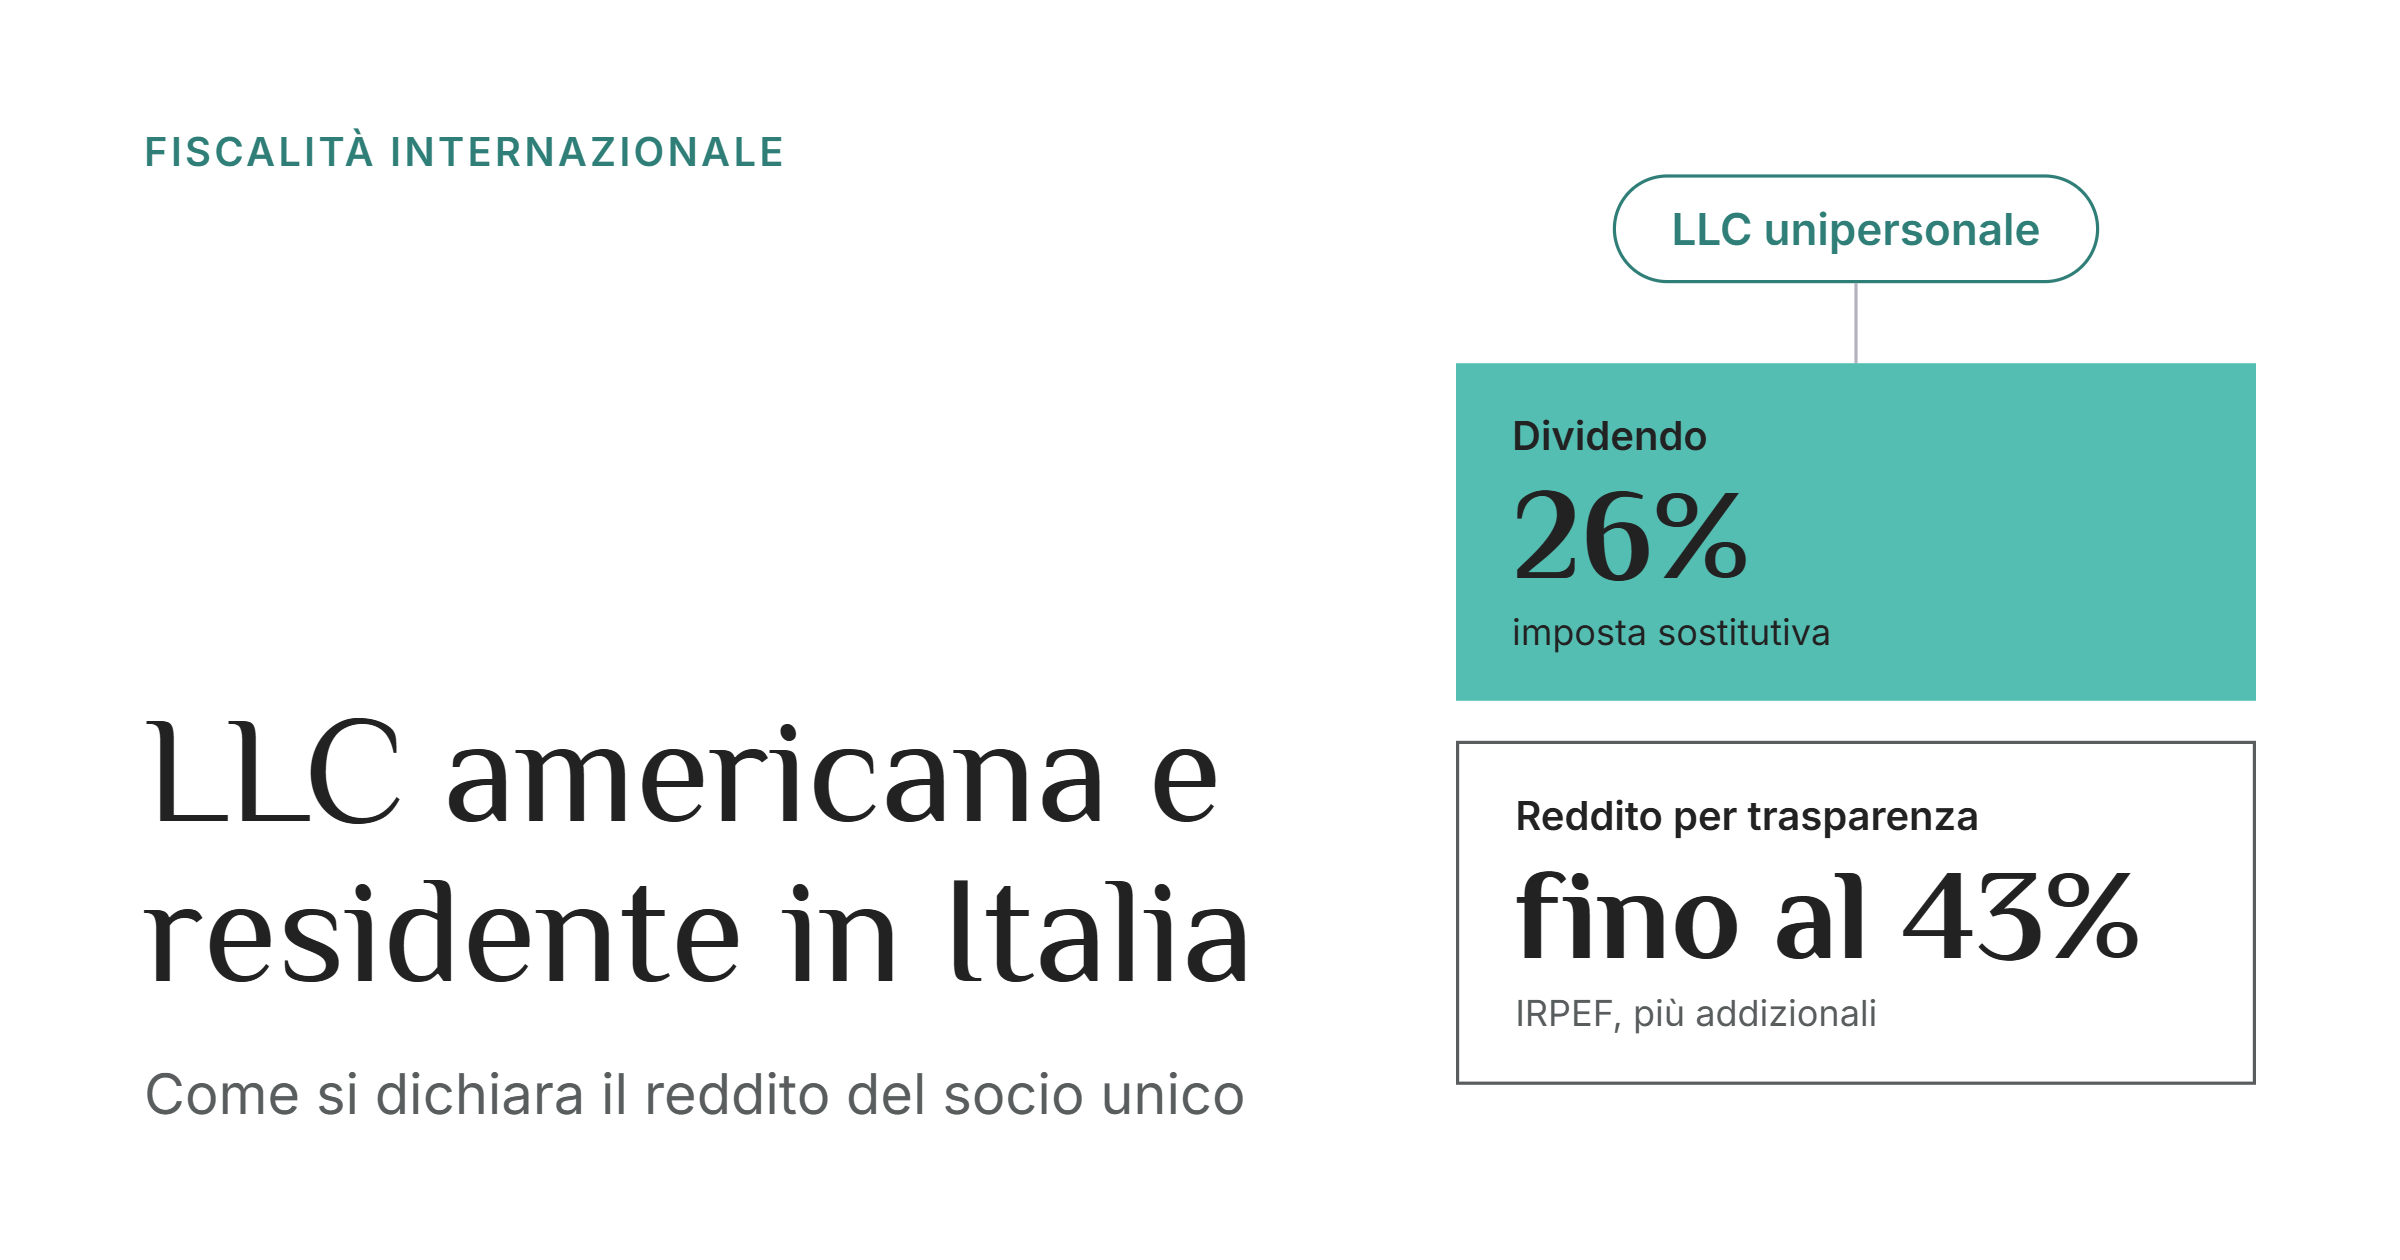
Il socio unico di una LLC americana che risiede fiscalmente in Italia dichiara in Italia sia la partecipazione sia le somme che riceve dalla società. Come siano tassate quelle somme dipende dalla classificazione della LLC: come dividendi, con imposta sostitutiva del 26%, oppure come reddito imputato per trasparenza, con aliquote IRPEF fino al 43%. La classificazione americana è il punto di partenza, ma la qualificazione ai fini italiani resta una valutazione dell’ordinamento italiano.
This article is also available in English. Click here to read it.
ADESSO
Hai una LLC americana e sei residente in Italia?
Lo Studio assiste imprenditori e imprese nella verifica della classificazione dell’ente, nell’impostazione della dichiarazione dei redditi e nella regolarizzazione delle annualità pregresse.
Come è classificata una LLC con un solo socio
Negli Stati Uniti la LLC con un solo socio è, per default, una disregarded entity: ai fini dell’imposta federale sul reddito è ignorata come soggetto autonomo (Treas. Reg. § 301.7701-3). Può optare per la tassazione come corporation presentando il Form 8832 (entity classification election, la cosiddetta check-the-box).
Tre punti ricorrono nella pratica:
- Operating Agreement. Le clausole di stampo partnership (sezioni 704(b) e 752 dell’Internal Revenue Code, partnership minimum gain) compaiono spesso nei modelli standard. Con un solo socio non producono effetti sulla classificazione: la partnership presuppone almeno due soci.
- Termini del Form 8832. L’opzione ha effetto dalla data indicata, che non può precedere di più di 75 giorni la data di presentazione. Per le opzioni tardive la Rev. Proc. 2009-41 consente di presentare il modulo entro tre anni e 75 giorni dalla data di efficacia richiesta, se l’ente ha mancato la classificazione voluta solo per la tardiva presentazione e ha depositato le dichiarazioni federali in modo coerente con la classificazione voluta. Non è una procedura generale che consente di scegliere a posteriori il regime più conveniente.
- Classificazione italiana. L’ordinamento italiano non disciplina l’LLC e non recepisce automaticamente il check-the-box. Dottrina e prassi non sono uniformi: una parte degli interpreti tratta la LLC unipersonale come ente trasparente, un’altra la tratta come soggetto opaco i cui utili, alla distribuzione, sono dividendi. La scelta fatta negli Stati Uniti è l’elemento di fatto più rilevante, ma non l’unico.
Due scenari, due tassazioni
La differenza pratica sta nel momento e nell’aliquota di tassazione in Italia. L’abbinamento tra scelta americana e qualificazione italiana nella tabella è indicativo: la qualificazione in Italia va verificata sulle caratteristiche giuridiche e operative dell’ente e sulla disciplina italiana applicabile. Il Form 8832 è un elemento rilevante, non una garanzia di risultato.
| Possibile trasparenza fiscale | Possibile opacità fiscale (opzione per corporation) | |
|---|---|---|
| Presupposto | Nessuna opzione: disregarded entity | Form 8832 con effetto dal periodo di riferimento |
| Qualificazione in Italia | Reddito dell’LLC imputato al socio, d’impresa o di lavoro autonomo secondo l’attività | Dividendo (art. 44 TUIR) |
| Quando si tassa | Ogni anno, anche senza distribuzioni | Per cassa, al momento della percezione |
| Imposta italiana | IRPEF progressiva, fino al 43% più addizionali; contributi previdenziali se dovuti | Imposta sostitutiva del 26% (artt. 18 TUIR e 27 DPR 600/1973), con base imponibile da verificare (importo lordo o netto della ritenuta estera) |
| Imposta americana | Dipende dall’attività: obblighi informativi (Form 5472 con Form 1120 pro forma) e imposta solo sul reddito connesso a un’attività negli USA | Imposta federale del 21% a carico della società, più eventuale imposta statale; ritenuta convenzionale del 15% sui dividendi (art. 10 Convenzione Italia-USA) |
| Credito per imposte estere | Da verificare in base alla natura dell’imposta estera, alla sua definitività e alla corrispondenza con il reddito imponibile in Italia (art. 165 TUIR) | No: l’imposta sostitutiva non consente il credito sulla ritenuta |
L’opzione per la corporation non riduce di per sé il carico. Su 100 di utile prima delle imposte, con distribuzione integrale al socio:
- imposta federale della società: 21, restano 79;
- ritenuta americana del 15% sui dividendi: 11,85, restano 67,15;
- imposta sostitutiva italiana del 26%: 17,46 se la base è il netto di ritenuta (67,15), 20,54 se è il dividendo lordo (79).
Il carico complessivo è di circa 50,3 o di circa 53,4 a seconda della base imponibile italiana, senza credito per la ritenuta estera e prima dell’eventuale imposta statale. La base va verificata sull’art. 18 TUIR e sulla documentazione fiscale del pagamento; l’esempio presuppone inoltre che i trasferimenti siano dividendi imponibili in Italia e che la ritenuta convenzionale sia applicabile. Nello scenario trasparente l’aliquota IRPEF marginale è del 43% più addizionali, oltre ai contributi previdenziali dove dovuti. L’opzione per la corporation è conveniente soprattutto quando l’utile resta in larga parte nella società e non viene distribuito al socio.
Un caso pratico
Un cliente residente in Italia ha costituito negli Stati Uniti una LLC di cui è socio unico al 100%. Nel primo anno intero di attività la LLC ha trasferito sul suo conto italiano dodici bonifici internazionali con causale identica, per circa 120.000 dollari, pari a circa 110.000 euro convertiti con il cambio del giorno di ciascun incasso (art. 9, comma 2, TUIR).
Tre elementi hanno condizionato l’impostazione:
- Classificazione. Non risultava alcuna opzione per la corporation: la LLC era una disregarded entity. L’Operating Agreement conteneva clausole di stampo partnership che, con un socio solo, non incidevano.
- Qualificazione dei bonifici. Il consulente americano aveva dichiarato che non erano state pagate distribuzioni. I bonifici andavano quindi riconciliati con la contabilità della LLC: dividendi, compensi, finanziamenti o prelievi producono effetti diversi.
- Informazione già data al cliente. Il cliente aveva ricevuto un’indicazione di tassazione come dividendo al 26%, prima di esaminare l’Operating Agreement. Quell’indicazione regge solo se la LLC è opaca.
L’obiettivo concordato con il cliente è ricondurre i flussi a dividendi, tassati con la sola imposta sostitutiva del 26%, e non a reddito imputato per trasparenza con aliquote marginali fino al 43%. Su 110.000 euro l’imposta sostitutiva sarebbe di circa 28.600 euro; nello scenario trasparente la parte eccedente 50.000 euro sconterebbe il 43%, oltre ad addizionali e contributi previdenziali.
Il percorso messo in campo
- Verifica dei documenti americani: Operating Agreement, Form 8832, Form 1120 e Form 5472 presentati, classificazione adottata in ciascun periodo.
- Form 8832 con effetto retroattivo: richiesta al consulente americano di presentare l’opzione con effetto dalla data di costituzione o, in subordine, dall’inizio del primo anno intero, ricorrendo se necessario alla Rev. Proc. 2009-41.
- Riclassificazione dei bonifici: registrazione come distribuzioni di dividendi nei libri della LLC e nel Form 1120.
- Documentazione americana dei dividendi: acquisizione del Form W-8BEN dal socio per applicare la ritenuta convenzionale del 15% (art. 10 Convenzione Italia-USA) ed emissione del Form 1042-S.
- Dichiarazione italiana: quadro RM per i dividendi di fonte estera con imposta sostitutiva del 26%; quadro RW per la partecipazione.
- Presidio dei rischi: verifica della sostanza economica della LLC (esterovestizione) e del test CFC.
Il punto di caduta
Se il percorso si perfeziona, i bonifici sono tassati come dividendi al 26%, senza imputazione per trasparenza. Il risultato dipende da tre condizioni da verificare: il relief americano deve essere disponibile, cioè le dichiarazioni federali già depositate devono essere coerenti con la classificazione voluta; i trasferimenti devono essere dividendi secondo il diritto applicabile e ai fini italiani, perché classificazione dell’ente, natura dei trasferimenti e qualificazione fiscale italiana sono piani collegati ma distinti; la LLC non deve risultare residente in Italia.
Se la prima condizione manca, l’impostazione dichiarativa italiana resta quella dello scenario di possibile trasparenza. Per questo la verifica di cosa è stato presentato negli Stati Uniti precede qualsiasi scelta nella dichiarazione dei redditi.
Cosa si dichiara in Italia
Quadro RW. La partecipazione nella LLC è un’attività estera di natura finanziaria da monitorare ogni anno, anche in assenza di distribuzioni (DL 167/1990). Si indica come partecipazione in società non residente, con la quota di possesso e il valore secondo il criterio previsto dalle istruzioni; nel caso esaminato è il valore nominale. Se la LLC è trasparente o detiene conti correnti all’estero, vanno valutati anche i profili del titolare effettivo, con riferimento alla circolare 34/E del 2022.
L’omessa compilazione è sanzionata dal 3% al 15% del valore non dichiarato (art. 5 DL 167/1990), con misura raddoppiata per gli Stati a fiscalità privilegiata. Per le annualità pregresse è disponibile il ravvedimento operoso. Monitoraggio e IVAFE sono obblighi distinti: l’applicabilità dell’imposta patrimoniale alla partecipazione e agli eventuali conti o investimenti detenuti tramite la LLC va valutata separatamente, tenendo conto della natura dell’ente e della posizione del socio come titolare effettivo.
Quadro RM. Nello scenario opaco i dividendi di fonte estera percepiti senza intermediario si dichiarano nella sezione dedicata ai redditi di capitale di fonte estera (rigo RM31, con il codice corrispondente ai dividendi e il codice dello Stato estero), con imposta sostitutiva del 26% versata con il codice tributo 1242.
Quadri del reddito. Nello scenario trasparente l’utile dell’LLC si dichiara nel quadro corrispondente alla natura del reddito (impresa o lavoro autonomo), con l’eventuale credito per le imposte pagate negli Stati Uniti e gli obblighi previdenziali che ne derivano.
In entrambi i casi la dichiarazione dipende dalla ricostruzione dei movimenti: data e importo di ciascun trasferimento, cambio del giorno di percezione, causale registrata dalla LLC.
Rischi collegati
Esterovestizione. Una società costituita all’estero è residente in Italia se per la maggior parte del periodo d’imposta ha in Italia la sede dell’amministrazione o l’oggetto principale (art. 73, comma 3, TUIR). Quando il socio unico gestisce la LLC dall’Italia, il rischio va valutato sui fatti e l’opzione per la corporation non lo elimina: la LLC sarebbe soggetta a IRES in Italia sul reddito mondiale. La presunzione del comma 5-bis riguarda invece le strutture di controllo di società italiane e non si applica a una LLC operativa. Conviene documentare la sostanza economica americana: sede, collaboratori, decisioni assunte e luogo in cui sono assunte.
Imprese estere controllate (CFC). Se la LLC è opaca e controllata dal socio italiano, l’art. 167 TUIR si applica quando la tassazione effettiva estera è inferiore alla metà di quella che si avrebbe in Italia e più di un terzo dei proventi è di natura passiva. Per una società che presta servizi a terzi con imposizione federale del 21% la condizione non è di regola soddisfatta, ma va verificata ogni anno.
Adempimenti americani. Per una LLC unipersonale con socio non residente sono dovuti il Form 5472 e il Form 1120 pro forma. L’omissione comporta una sanzione base di 25.000 dollari per ciascun modulo omesso. Se la LLC è corporation, si aggiungono il Form 1120 ordinario e, per i dividendi, il Form 1042-S.
Checklist operativa
- Certificate of formation e Operating Agreement: numero dei soci, data di costituzione, eventuali clausole sulle distribuzioni
- Form 8832 depositato, con data di efficacia e ricevuta; se assente, decisione sull’opzione e sul relief ex Rev. Proc. 2009-41
- Form 1120 e Form 5472 presentati per ogni periodo, e con quale classificazione
- Prima nota della LLC: come sono registrati i trasferimenti al socio (dividendi, compensi, finanziamenti, prelievi)
- Elenco dei bonifici con data, importo in valuta e cambio del giorno di percezione
- Form W-8BEN firmato dal socio e Form 1042-S se vi sono dividendi
- Residenza fiscale italiana del socio per l’intero periodo d’imposta
- Luogo di assunzione delle decisioni e sostanza economica della LLC
- Quadro RW delle annualità precedenti, con ravvedimento se omesso
Fonti
- Treas. Reg. § 301.7701-3 (classificazione degli enti) e Form 8832
- Rev. Proc. 2009-41, late entity classification election (testo IRS)
- Artt. 9, 18, 44, 73, 165 e 167 TUIR; art. 27 DPR 600/1973
- Convenzione Italia-USA del 25 agosto 1999, art. 10 (dividendi)
- DL 167/1990, artt. 4 e 5 (monitoraggio fiscale e sanzioni); circolare AdE 34/E del 2022
- IRC § 6038A (Form 5472)
Avvertenza. Il contenuto di questo articolo ha finalità esclusivamente informativa e non costituisce parere professionale né consulenza fiscale o legale. Il caso descritto è anonimizzato e semplificato; le conclusioni dipendono dai fatti, dai documenti di ciascuna situazione e dalla normativa vigente alla data di pubblicazione. Lo Studio Bonaccorsi non assume alcuna responsabilità per le decisioni prese sulla base di quanto qui riportato.